
Оскільки відповідно до діючої норми Кодексу програмною продукцією є результат комп'ютерного програмування у вигляді операційної системи, комп'ютерної програми і таке інше, постачання послуг з проектування, видання, програмування, тестування, інсталяції, впровадження, обслуговування програмних та/або програмно-технічних засобів не може відноситися до визначення програмної продукції.
Таким чином, звільнення від оподаткування податком на додану вартість не поширюється на операції з постачання послуг у сфері інформатизації.
Головне управління Міндоходів у Тернопільській області
Автор: головний редактор УкрЗахідІнформ
.
Попередня новина: Представники авіамодельного ...
Наступна новина: Українські плавці здобули ...
 Псоріаз на ногах: яку мазь або крем вибрати для ...
 Що інтернет памятає про нас навіть через двадцять років
 Як розтопити шоколад, щоб він не взявся крупинками
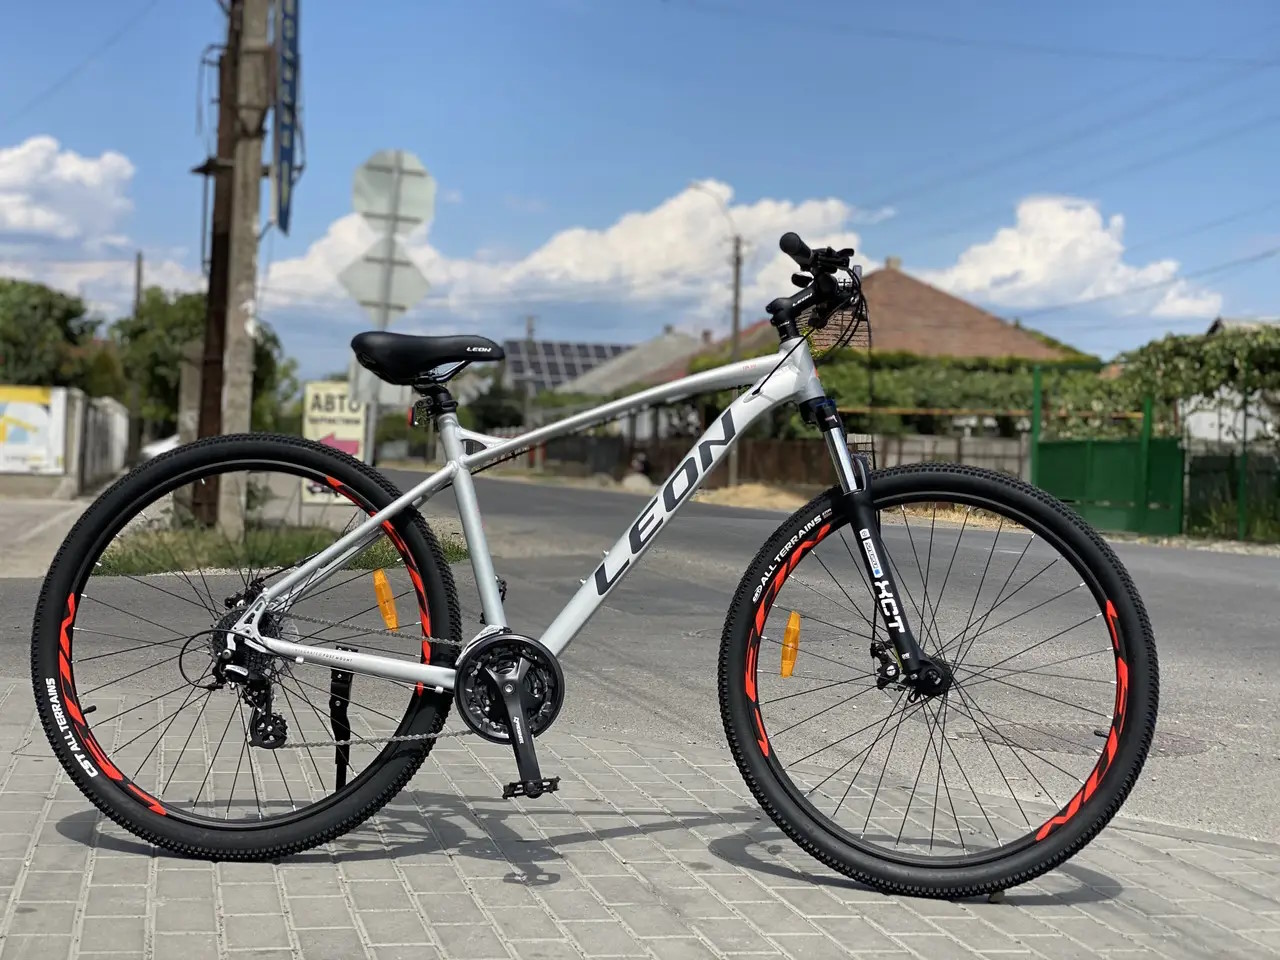 Велосипеди для міста, спорту та відпочинку: як вибрати модель і де купити в Одесі
 Як оформити спадщину: строки, документи, порядок дій