
Під час проведення документальних планових та позапланових перевірок платник не має права подавати уточнюючі розрахунки до поданих ним раніше податкових декларацій за будь-який звітний (податковий) період з відповідного податку і збору, який перевіряється контролюючим органом.
Нагадаємо, про проведення документальної планової перевірки керівником органу Міндоходів приймається рішення, яке оформлюється наказом.
Право на проведення документальної планової перевірки платника надається лише у випадку, коли йому не пізніше ніж за 10 календарних днів до дня проведення зазначеної перевірки вручено під розписку або надіслано рекомендованим листом з повідомленням про вручення копію наказу про проведення документальної планової перевірки. Разом з копією наказу повинно бути письмове повідомлення із зазначенням дати початку проведення такої перевірки.
Відповідна норма передбачена ст. 50 і 77 р. ІІ Податкового кодексу України.
Головне управління Міндоходів у Тернопільській області
Автор: головний редактор УкрЗахідІнформ
.
Попередня новина: Працівники Міндоходів ...
Наступна новина: Попереджений - значить ...
 Суха шкіра взимку: що справді працює,а що міф
 BAS та 1С — ворожий софт. K2 Platform для заміни платформ і всіх конфігурацій підприємства
 Догляд за шкірою взимку: 3 кроки, які варто знати
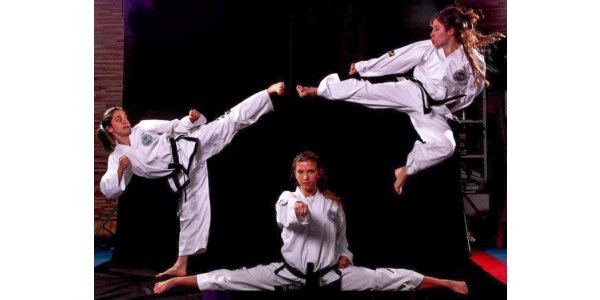 Єдиноборства для жінок — впевненість, сила і навички самооборони
 Єдиноборства для жінок — сила, впевненість і навички самооборони