
Права територіальних органів Міндоходів визначені ст.20 Податкового кодексу.
При проведенні перевірок платників податків, працівники територіальних органів Міндоходів мають право вивчати та перевіряти первинні документи, які використовуються в бухгалтерському та податковому обліку, інші регістри, фінансову, статистичну звітність, пов’язані з обчисленням і сплатою податків та зборів, а також перевіряти ліцензії на провадження видів господарської діяльності, що підлягають ліцензуванню відповідно до закону; наявність торгових патентів, дотримання роботодавцем законодавства щодо оформлення трудових відносин з працівниками (найманими особами), дотримання суб’єктами зовнішньоекономічної діяльності вимог валютного законодавства тощо.
При цьому платник податків зобов’язаний надати посадовим (службовим) особам територіальних органів Міндоходів у повному обсязі всі документи, що належать або пов’язані з предметом перевірки. Такий обов’язок виникає у платника податків після початку перевірки.
Матеріали, які є підставами для висновків посадових осіб органів державної податкової служби під час проведення перевірок, визначені у ст. 83 Податкового кодексу.
Детальніше про це можна дізнатися в «Єдиній базі податкових знань» у підкатегорії 136.13.
Прес-служба ГУ Міндоходів у Чернівецькій області
Автор: головний редактор УкрЗахідІнформ
.
Попередня новина: Чернігівщина: Реалізація ...
Наступна новина: Закарпаття: на Перечинщині ...
 Пожежна безпека взимку: обігрівачі, генератори, павербанки і свічки
 Ризик проти винагороди: як Fast Track Rewards поглиблює персоналізацію за допомогою ШІ
 Догляд за шкірою взимку: 3 кроки, які варто знати
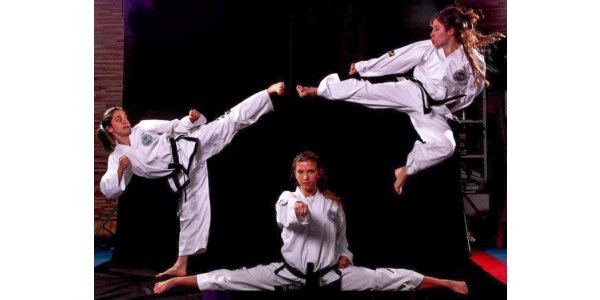 Єдиноборства для жінок — впевненість, сила і навички самооборони
 Єдиноборства для жінок — сила, впевненість і навички самооборони