
Суб’єкт господарювання має право подати уточнюючий розрахунок у вигляді додатка до такої податкової декларації з ПДВ та виправити помилки за попередні податкові періоди (з урахуванням строків давності – 1095 днів). При цьому, починаючи з дати анулювання реєстрації платника ПДВ уточнюючий розрахунок як окремий документ суб’єктом господарювання подаватися не може.
Головне управління Міндоходів у Тернопільській області
Автор: головний редактор УкрЗахідІнформ
.
Попередня новина: Херсонські журналісти ...
Наступна новина: На Тернопільщині з початку ...
 Суха шкіра взимку: що справді працює,а що міф
 BAS та 1С — ворожий софт. K2 Platform для заміни платформ і всіх конфігурацій підприємства
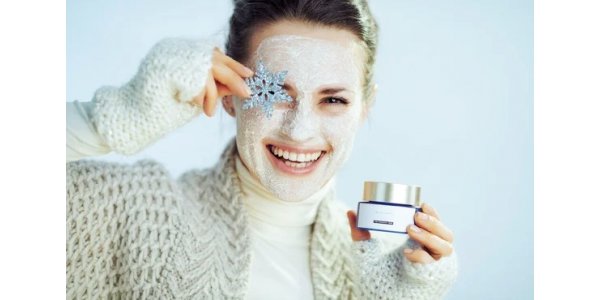 Догляд за шкірою взимку: 3 кроки, які варто знати
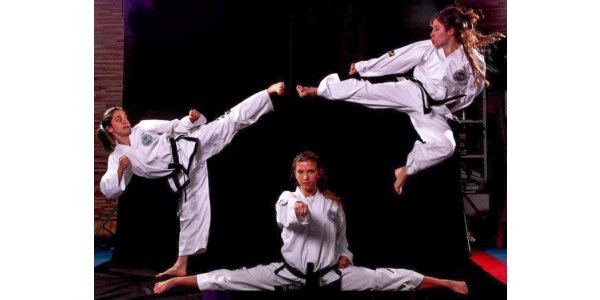 Єдиноборства для жінок — впевненість, сила і навички самооборони
 Єдиноборства для жінок — сила, впевненість і навички самооборони