- податкові накладні, взяті на облік у звітному періоді, з дати виписки яких не минуло 365 календарних днів;
- податкові накладні, отримані протягом 60 календарних днів з дати списання коштів з банківського рахунка платника податку, незалежно від дати отримання від постачальника товарів/послуг, але з урахуванням строків давності, — для платників, які застосовують касовий метод;
- податкові накладні, отримані при одержанні права власності на заставне майно з метою подальшого продажу, — якщо у звітному періоді відбувся продаж такого майна, — для банківських установ.
В таких випадках не вимагається документального підтвердження причин отримання податкових накладних у періодах, наступних за періодом, в якому вони були виписані, а суми податку відображаються у реєстрі отриманих податкових накладних поточного звітного періоду та у складі податкового кредиту звітного періоду (рядок 10.1 декларації).
Про це повідомив медіа-центр Міндоходів у Тернопільській області
Автор: головний редактор УкрЗахідІнформ
.
Попередня новина: В Івано-Франківській ...
Наступна новина: В Тернополі усі садочки до ...
 Як замовити просування сайту і не переплатити: чекліст для власника
 Безсоння: чому ми погано спимо і як налагодити сон без пігулок
 Догляд за шкірою взимку: 3 кроки, які варто знати
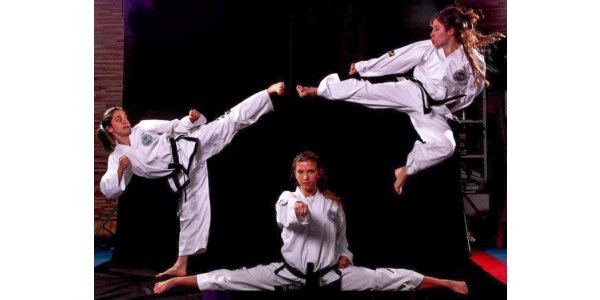 Єдиноборства для жінок — впевненість, сила і навички самооборони
 Єдиноборства для жінок — сила, впевненість і навички самооборони