
Якщо ж платником ПДВ застосовується касовий метод визначення податкових зобов’язань, то уразі надходження за фактом оплати поставлених товарів/послуг після його реєстрації платником ПДВ, він зобов’язаний задекларувати податкові зобов’язання з ПДВ та погасити їх у встановленому законодавством порядку.
Крім цього, якщо платник до його реєстрації платником ПДВ, на дату виникнення першої події, зобов’язаний був зареєструватись платником ПДВ, у зв’язку з набранням обсягу оподатковуваних операцій більше 300 тис. грн., але не зареєструвався, то податкові зобов’язання з ПДВ нараховуються, а право на податковий кредит не надається.
Головне управління Міндоходів у Тернопільській області
Автор: головний редактор УкрЗахідІнформ
.
Попередня новина: Як оновити посилені ...
Наступна новина: Майже утричі зменшилась ...
 Суха шкіра взимку: що справді працює,а що міф
 BAS та 1С — ворожий софт. K2 Platform для заміни платформ і всіх конфігурацій підприємства
 Догляд за шкірою взимку: 3 кроки, які варто знати
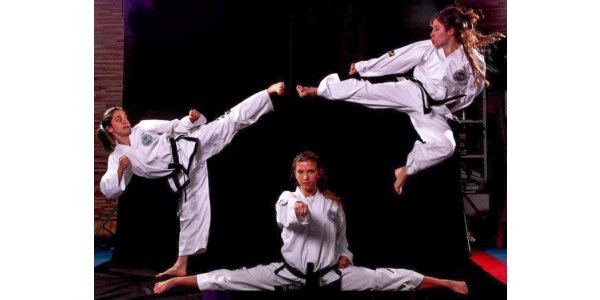 Єдиноборства для жінок — впевненість, сила і навички самооборони
 Єдиноборства для жінок — сила, впевненість і навички самооборони