Так, до загального місячного (річного) оподатковуваного доходу платника податку не включають кошти або вартість майна (нематеріальних активів), які надходять платникові податку за рішенням суду в результаті поділу спільної сумісної власності подружжя у зв'язку з розірванням шлюбу чи визнанням його недійсним, або за добровільним рішенням сторін з огляду на норми Сімейного кодексу України.
Отже, якщо після розірвання шлюбу дружині відійде квартира, придбана за спільні кошти подружжя під час перебування у шлюбі, то вартість такої квартири не включається до її доходу, а отже і не оподатковується.
Про це повідомив медіа-центр Міндоходів у Рівненській області
Автор: головний редактор УкрЗахідІнформ
.
Попередня новина: В Чернігівській області ...
Наступна новина: На Тернопільщині проходить ...
 Як замовити просування сайту і не переплатити: чекліст для власника
 Безсоння: чому ми погано спимо і як налагодити сон без пігулок
 Догляд за шкірою взимку: 3 кроки, які варто знати
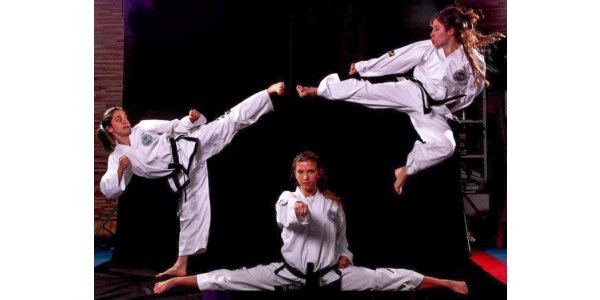 Єдиноборства для жінок — впевненість, сила і навички самооборони
 Єдиноборства для жінок — сила, впевненість і навички самооборони