При цьому, у разі заповнення Уточнюючого розрахунку до графи 4 переносяться показники податкової декларації з ПДВ, додаток 5 (Д5) до якої уточнюється, до графи 5 - всі відповідні показники декларації з урахуванням виправлених помилок (в даному випадку вони відповідають показникам з графи 4), а в графі 6 відображається прочерк (при поданні звітності на паперових носіях) або вона не заповнюється (при поданні звітності в електронному вигляді).
Виправлення помилок у записах контрагентів у Розшифровках проводиться способом коригування:
Для виправлення запису неправильно вказаного індивідуального податкового номеру контрагента (покупця або постачальника) в уточнюючій Розшифровці:
1) повторюється помилковий запис індивідуального податкового номера, при цьому вартісні показники вказуються зі знаком мінус (тобто сторнуються);
2) вказується правильний запис по операціях з контрагентом за звітний (податковий) період, за який виправляються помилки повністю (включаючи вартісні показники);
Про це повідомив медіа-центр Міндоходів у Тернопільській області
Автор: головний редактор УкрЗахідІнформ
.
Попередня новина: Волинь: діти з книжкового ...
Наступна новина: На Хмельниччині розпочались ...
 BAS та 1С — ворожий софт. K2 Platform для заміни платформ і всіх конфігурацій підприємства
 Догляд за шкірою взимку: 3 кроки, які варто знати
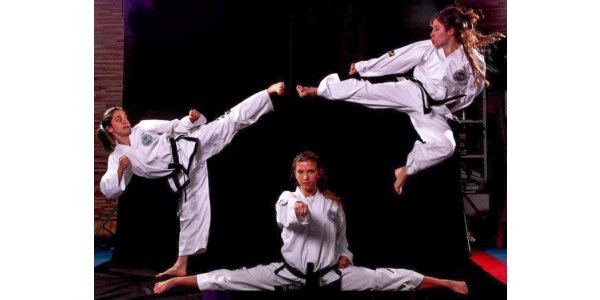 Єдиноборства для жінок — впевненість, сила і навички самооборони
 Єдиноборства для жінок — сила, впевненість і навички самооборони