
1) невірно проведеного декларантом або уповноваженою ним особою розрахунку митної вартості;
2) неподання декларантом або уповноваженою ним особою документів, або відсутності у цих документах всіх відомостей, що підтверджують числові значення складових митної вартості товарів, чи відомостей щодо ціни, що була фактично сплачена або підлягає сплаті за ці товари;
3) невідповідності обраного декларантом або уповноваженою ним особою методу визначення митної вартості товару;
4) надходження до органу доходів і зборів документально підтвердженої офіційної інформації митних органів інших країн щодо недостовірності заявленої митної вартості.
Інформаційно-комунікаційний сектор
ДПІ у Сихівському р-ні м.Львова
ГУ Міндоходів у Львівській області
Автор: головний редактор УкрЗахідІнформ
.
Попередня новина: Представники Росії на ...
Наступна новина: Львівські правоохоронці на ...
 The smallest file in localization: how subtitle tracks take one video into many markets
 Догляд за шкірою взимку: 3 кроки, які варто знати
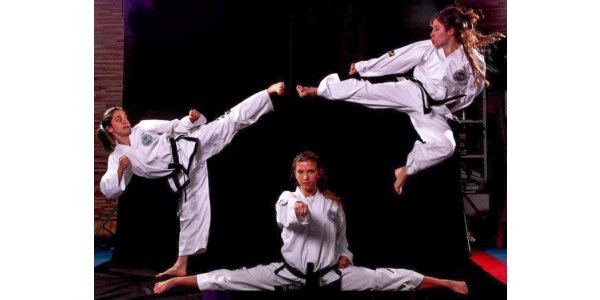 Єдиноборства для жінок — впевненість, сила і навички самооборони
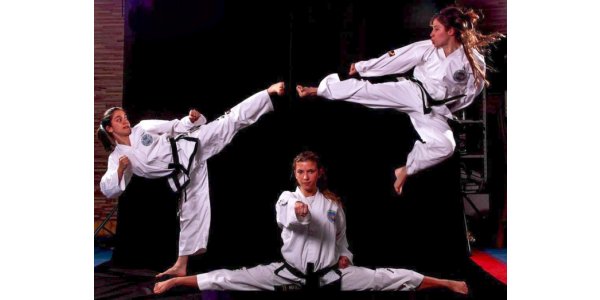 Єдиноборства для жінок — сила, впевненість і навички самооборони