
Тому, у покупця, який видає вексель, виникають зобов’язання сплатити певну суму, зазначену у простому векселі, і припиняються зобов’язання щодо оплати товарів (робіт, послуг) за договором купівлі продажу.
Згідно з пп.177.2 Податкового кодексу об’єктом оподаткування податком на доходи фізичних осіб є чистий оподатковуваний дохід (різниця між загальним оподатковуваним доходом і документально підтвердженими витратами, пов’язаними з господарською діяльністю такого суб’єкта господарювання).
Отже, оскільки виручкою фізичної особи-підприємця, яка працює на загальній системі оподаткування є чистий дохід, отриманий у грошовій чи не грошовій формі, датою формування загального оподатковуваного доходу такою особою при отриманні векселя за поставлені товари, виконані роботи, надані послуги є дата розрахунку з векселедавцем.
Головне управління Міндоходів у Тернопільській області
Автор: головний редактор УкрЗахідІнформ
.
Попередня новина: ГУ Міндоходів у ...
Наступна новина: Вступників Львівської ...
 Український каталог сайтів goodwap.pp.ua для пошуку корисних ресурсів
 Как проходит кремация: этапы, документы и получение урны
 Професійне миття вікон: що потрібно знати?
 Як жінці вибрати вібратор для особистого комфорту
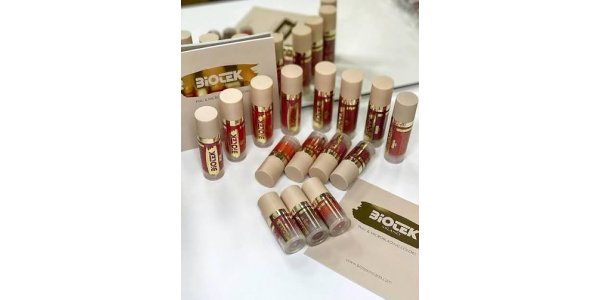 Пігменти для брів biotek для майстрів перманентного макіяжу