
Відповідно до норм Податкового кодексу України для оподаткування податком на доходи фізичних осіб дохід від продажу об’єкта нерухомого та рухомого майна (крім легкових автомобілів, мотоциклів, мопедів) визначається виходячи з ціни, зазначеної в договорі купівлі-продажу, але не нижче оціночної вартості об’єкта, розрахованої органом, уповноваженим здійснювати таку оцінку відповідно до закону.
Під час проведення операцій з відчуження об’єктів нерухомого та рухомого майна нотаріус посвідчує відповідний договір купівлі-продажу (міни) об’єктів такого майна (крім легкових автомобілів, мотоциклів, мопедів) за наявності документа про оцінку майна та документа про сплату до бюджету податку.
Відповідно до нових положень з 1 листопада 2013 року оцінку майна зможуть здійснювати лише спеціалізовані суб’єкти оціночної діяльності, які мають відповідний сертифікат на здійснення такої діяльності.
Отже, для цілей оподаткування із зазначеної дати громадяни України можуть укладати угоди з відчуження окремих об’єктів нерухомого та рухомого майна виключно за наявності спеціальної оцінки.
Підготовлено інформаційно-комунікаційним
відділом ДПІ у м. Івано-ФранківськуГУ Міндоходів
в Івано-Франківській області
Автор: головний редактор УкрЗахідІнформ
.
Попередня новина: За несвоєчасно сплачені ...
Наступна новина: З 18 жовтня 2013 року діє ...
 Пожежна безпека взимку: обігрівачі, генератори, павербанки і свічки
 Ризик проти винагороди: як Fast Track Rewards поглиблює персоналізацію за допомогою ШІ
 Догляд за шкірою взимку: 3 кроки, які варто знати
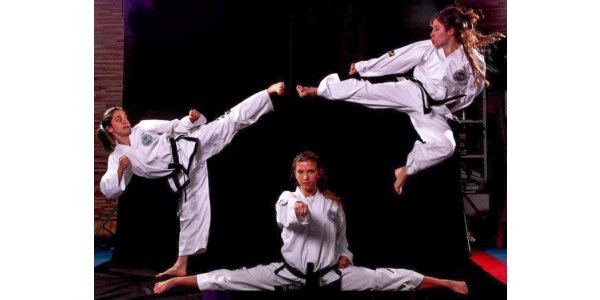 Єдиноборства для жінок — впевненість, сила і навички самооборони
 Єдиноборства для жінок — сила, впевненість і навички самооборони