
Якщо відповідно до правовстановлюючого документа строк дії права користування нематеріального активу не встановлено, такий строк корисного використання визначається платником податку самостійно, проте не може становити менше ніж два та більше ніж 10 років безперервної експлуатації (пп.145.1.1 п.145.1 ст.145 Податкового кодексу України).
Інформаційно – комунікаційний відділ
Головного управління Міндоходів у Тернопільській області
Автор: головний редактор УкрЗахідІнформ
.
Попередня новина: На Тернопіллі дві крадіжки, ...
Наступна новина: В Закарпатській області у ...
 Біржа для команди з восьми працівників: скільки ...
 Как проходит кремация: этапы, документы и получение урны
 Епікондиліт: чому виникає, як допоможе ударно-хвильова терапія?
 Віскі на святковому столі: як подати так, щоб гості запамятали
 Професійне миття вікон: що потрібно знати?
 Як жінці вибрати вібратор для особистого комфорту
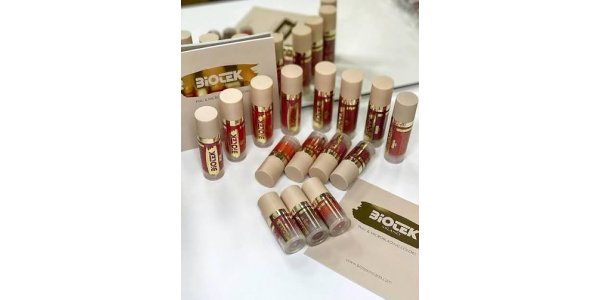 Пігменти для брів biotek для майстрів перманентного макіяжу