Відтепер, якщо придбані або виготовлені активи частково використовуються в оподатковуваних операціях, а частково – ні, платники мають нарахувати податкові зобов'язання на частку сплаченого (нарахованого) податку на додану вартість під час їх придбання або виготовлення, яка відповідає частці використання таких товарів/послуг, необоротних активів в неоподатковуваних операціях та скласти і зареєструвати в ЄРПН відповідні податкові накладні.
Відділ комунікацій ГУ ДФС у Вінницькій області
Про це повідомили у Вінницькій ОДА
Автор: головний редактор УкрЗахідІнформ
.
Попередня новина: Значения мобильных ...
Наступна новина: Івано-Франківщина: в ...
 Як позбутися зайвих речей у домі
 Як вибрати матрац для сну
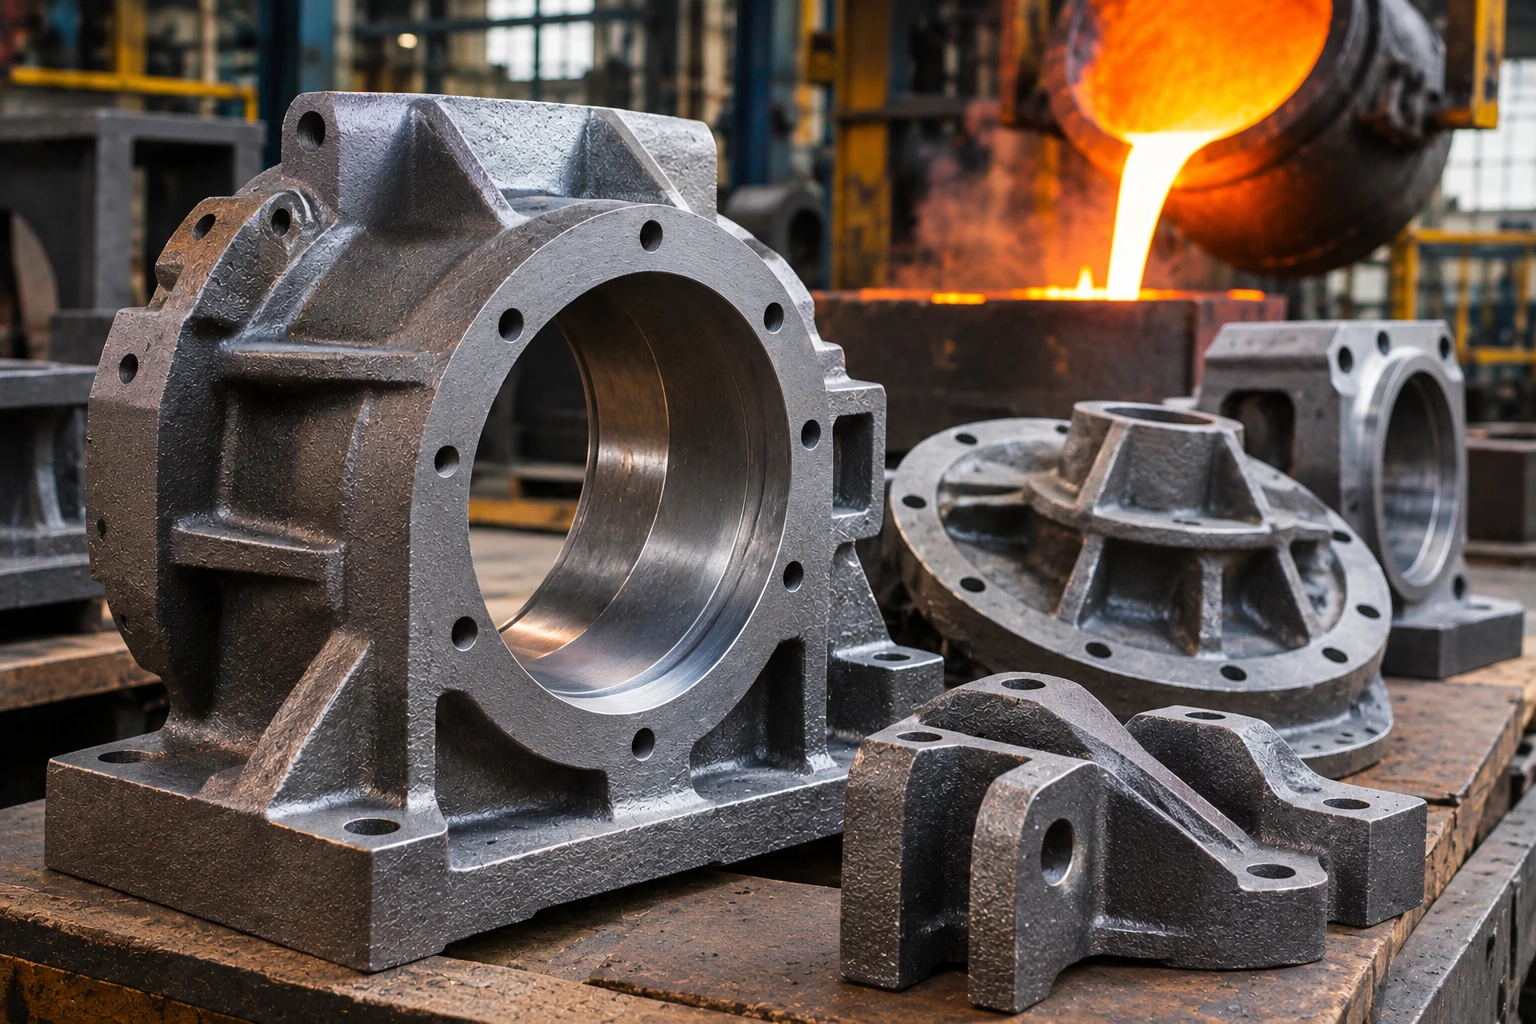 Высокопрочный чугун для промышленных деталей: критерии выбора материала
 Теми для розмови з друзями: як вийти за межі новин
 Як визначити свій розмір одягу при покупці онлайн
 Професійне миття вікон: що потрібно знати?