Так, Національні положення (стандарти) бухгалтерського обліку в державному секторі 121 "Основні засоби" та 122 "Нематеріальні активи", (наказ Мінфіна від 12.10.2010р. №1202) доповнено новими правилами, згідно з якими первісною вартістю основних засобів та нематеріальних активів, отриманих безоплатно від фізичних та юридичних осіб (крім суб'єктів державного сектору), може бути вартість, щодо якої є достовірна інформація згідно з відповідними первинними документами. Амортизація на об'єкти основних засобів та нематеріальних активів, доступ до яких обмежений у зв'язку з тим, що вони перебувають на тимчасово окупованій території або на території проведення антитерористичної операції не нараховується. За рішенням керівника суб'єкта державного сектору у розпорядчому документі про облікову політику може бути передбачено нарахування амортизації на річну дату балансу. Вартість нематеріального активу з визначеним строком корисного використання (експлуатації) розподіляється на систематичній основі протягом строку його корисного використання (експлуатації) шляхом нарахування амортизації на дату балансу. При вибутті об'єкта основних засобів або нематеріальних активів суб'єкт державного сектору нараховує амортизацію в місяці його вибуття.
Крім того, у Плані рахунків бухгалтерського обліку бюджетних установ (наказ Міністерства фінансів України від 26 червня 2013 року №611) дещо змінено кореспонденцію субрахунків бухгалтерського обліку для відображення операцій з активами, капіталом та зобов'язаннями бюджетних установ.
Відділ комунікацій ДФС у Вінницькій області
Про це повідомили у Вінницькій ОДА
Автор: головний редактор УкрЗахідІнформ
.
Попередня новина: В Житомирській області ...
Наступна новина: В Закарпатській області у ...
 Український каталог сайтів goodwap.pp.ua для пошуку корисних ресурсів
 Как проходит кремация: этапы, документы и получение урны
 Професійне миття вікон: що потрібно знати?
 Як жінці вибрати вібратор для особистого комфорту
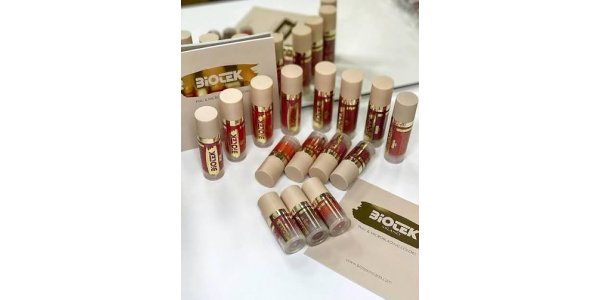 Пігменти для брів biotek для майстрів перманентного макіяжу