Відповідно до підпункту 164.1.3 пункту 164.1 статті 164 Податкового Кодексу загальний річний оподатковуваний дохід дорівнює сумі загальних місячних оподатковуваних доходів, іноземних доходів, отриманих протягом такого звітного податкового року, доходів, отриманих фізичною особою – підприємцем від провадження господарської діяльності згідно зі статтею 177 Податкового Кодексу.
Об'єктом оподаткування фізичної особи – підприємця є чистий оподатковуваний дохід, тобто різниця між загальним оподатковуваним доходом (виручка у грошовій та негрошовій формі) і документально підтвердженими витратами, пов'язаними з господарською діяльністю такої фізичної особи – підприємця (пункт 177.2 ст. 177 ПКУ).
Отже, фізичні особи – підприємці, крім тих, що обрали спрощену систему, за результатами звітного податкового року самостійно розраховують військовий збір в розмірі 1,5 відсотка чистого оподатковуваного доходу, відображають в річній податковій декларації та сплачують в терміни передбачені для сплати податку на доходи фізичних осіб за відповідний період.
Про це повідомили у Чернівецькій міській раді
Автор: головний редактор УкрЗахідІнформ
.
Попередня новина: На Хмельниччині у ...
Наступна новина: Представники USAID ...
 Псоріаз на ногах: яку мазь або крем вибрати для ...
 Що інтернет памятає про нас навіть через двадцять років
 Як розтопити шоколад, щоб він не взявся крупинками
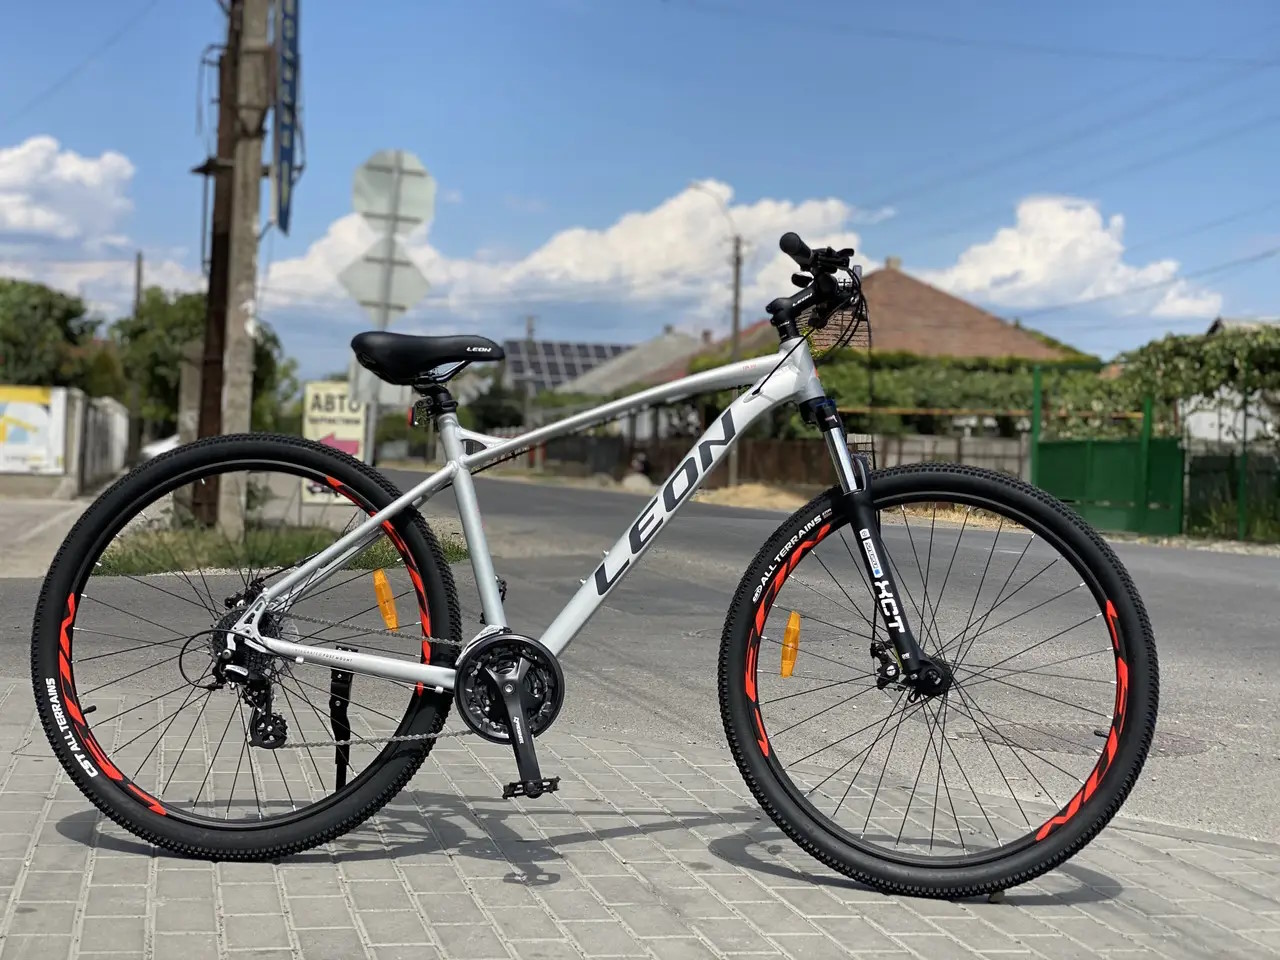 Велосипеди для міста, спорту та відпочинку: як вибрати модель і де купити в Одесі
 Як оформити спадщину: строки, документи, порядок дій