Якщо при постачанні товарів/послуг неплатнику ПДВ платник податку двічі виписав податкову накладну за першою та другою подією та відобразив ці податкові накладні в реєстрі виданих податкових накладних, то такий платник податку має можливість відкоригувати податкові зобов’язання, нараховані ним за другою подією, методом «сторно» на підставі бухгалтерської довідки. При цьому якщо податкові зобов’язання, що нараховані за другою подією, були задекларовані в податковій звітності з ПДВ в попередніх звітних податкових періодах, то платник податку у звітному періоді, в якому виявлено помилку, має право подати уточнюючий розрахунок.
Головне управління Міндоходів у Тернопільській області
Автор: головний редактор УкрЗахідІнформ
.
Попередня новина: На озері Наварія ...
Наступна новина: Усі політичні групи ...
 Стрибки у воду замість спортзалу: чому дорослим у ...
 Як зібрати підсвічування полиць із конекторами та контролером
 Як оцінити готовий бізнес: методи, мультиплікатори і реальні цифри ринку
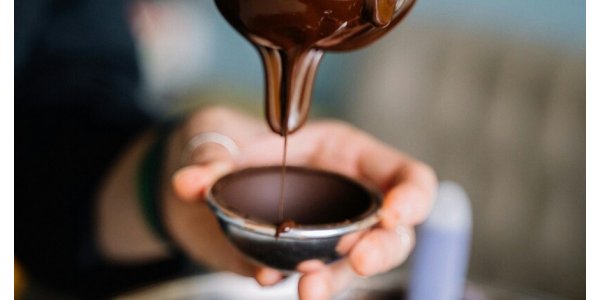 Як розтопити шоколад, щоб він не взявся крупинками
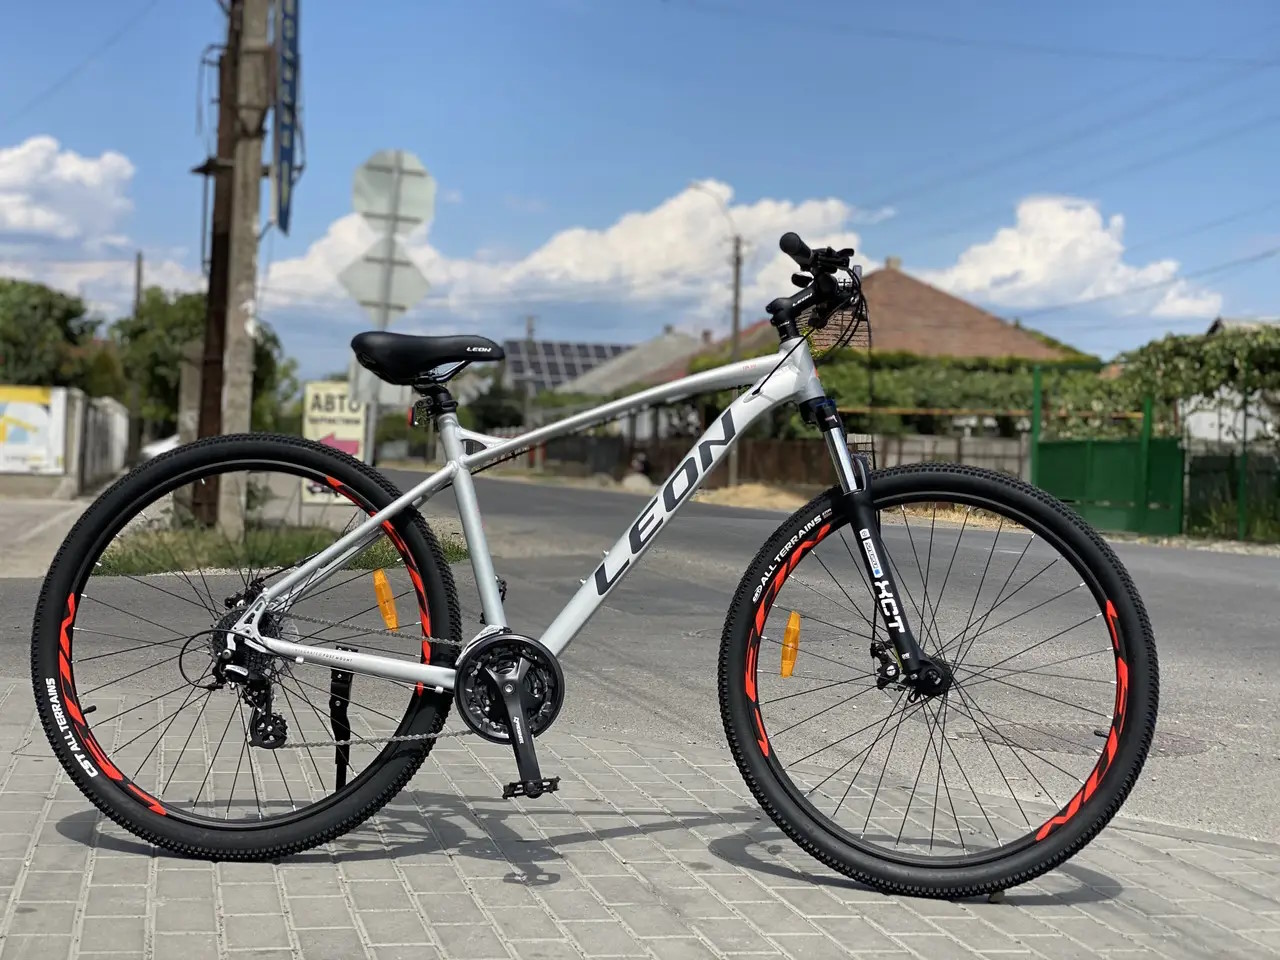 Велосипеди для міста, спорту та відпочинку: як вибрати модель і де купити в Одесі