
одна податкова накладна, що складається на суму, розраховану виходячи з обсягу постачання «0» і суми ПДВ «0» надається покупцеві та підлягає реєстрації в Єдиному реєстрі податкових накладних. Податкова накладна, виписана при здійсненні операцій з постачання підакцизних товарів та товарів, ввезених на митну територію України, з 1 січня 2012 року підлягає включенню до Єдиного реєстру не залежно від розміру податку на додану вартість в одній податковій накладній.
друга податкова накладна, що складається на суму, розраховану виходячи зі звичайної ціни, та в якій сума ПДВ буде визначена виходячи з обсягу постачання, визначеного за звичайною ціною та за основною ставкою, зберігається у продавця і незалежно від суми ПДВ, зазначеної в такій податковій накладній, не підлягає реєстрації у Єдиному Реєстрі.
Головне управління Міндоходів у Тернопільській області
Автор: головний редактор УкрЗахідІнформ
.
Попередня новина: Фахівці Міндоходів на ...
Наступна новина: На Тернопільщині, як і по ...
 Протокол перевірки знань з охорони праці: що має ...
 Як зібрати підсвічування полиць із конекторами та контролером
 Як оцінити готовий бізнес: методи, мультиплікатори і реальні цифри ринку
 Як розтопити шоколад, щоб він не взявся крупинками
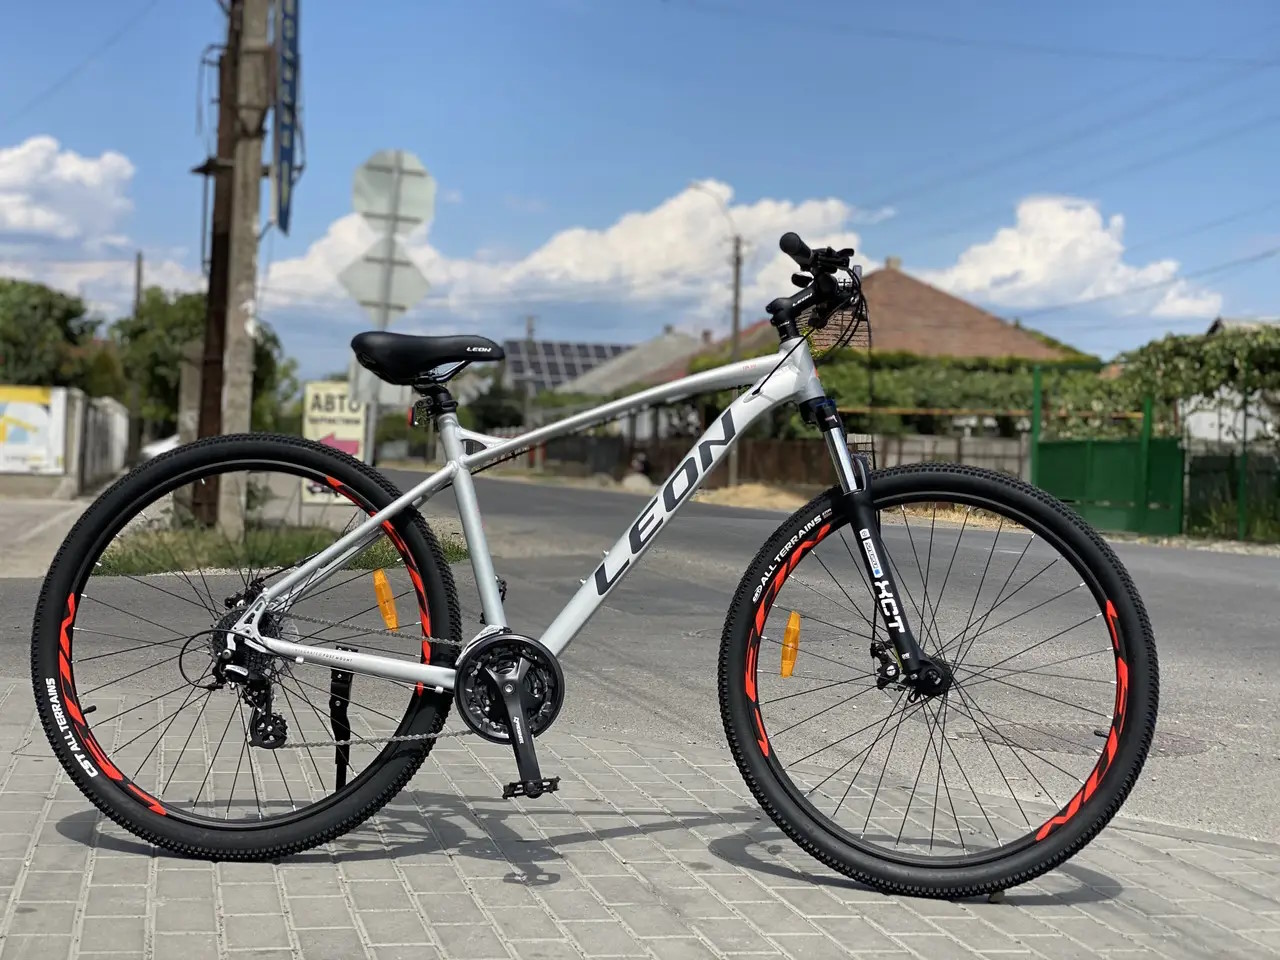 Велосипеди для міста, спорту та відпочинку: як вибрати модель і де купити в Одесі